Subsidios de Reparación de Casa 2026: USDA Sección 504
Última actualización:
Aplica en el sitio oficial →Si el techo gotea sobre la recámara, la calefacción ya no enciende, o los escalones traseros se volvieron eso que preocupa a tu familia, existe un programa federal que paga por arreglarlo — y para los dueños de casa de 62 años o más, no hay que devolverlo.
Se llama Reparación de Vivienda Sección 504 y lo maneja USDA Rural Development. Casi nadie lo conoce, en parte porque “USDA” suena a que debería tratarse de agricultura. No lo es. Se trata de casas.
Este es el número que más importa: un subsidio de hasta $10,000, para dueños de casa de 62 años o más en zonas rurales elegibles, para eliminar peligros de salud y seguridad. Si tienes menos de 62, el mismo programa ofrece un préstamo de hasta $40,000 al 1% de interés fijo a 20 años.
Las Dos Mitades de un Mismo Programa
La Sección 504 son en realidad dos tipos de ayuda que comparten una solicitud. Cuál te toca depende sobre todo de tu edad.
| Subsidio | Préstamo | |
|---|---|---|
| Máximo | $10,000 (de por vida) | $40,000 |
| Requisito de edad | 62 o más | Ninguno |
| Interés | Ninguno — es un subsidio | 1% fijo |
| Plazo | Ninguno | 20 años |
| Devolución | Solo si vendes antes de 3 años | Mensual |
| Qué puede arreglar | Peligros de salud y seguridad; accesibilidad para un miembro del hogar con discapacidad | Reparaciones y mejoras generales, además de peligros |
El USDA dice que los dos “can be combined for up to $50,000 in assistance.” Versiones anteriores de esta página del USDA también mencionaban topes más altos para casas dañadas en una zona de desastre declarada por el presidente. Esas cifras no están en la página en vivo al 5 de septiembre de 2026, así que no las indicamos aquí. Si un desastre declarado afectó tu casa, pregunta directamente en tu oficina local de RD si te aplica alguna excepción.
Una aclaración sobre el préstamo, directo de la regulación: los $40,000 son un techo, no un derecho. El máximo real “is limited to the principal balance that can be supported given the amount the applicant has available, as determined by RHS, to repay a loan at 1 percent interest with a 20-year term” (7 CFR 3550.112). El USDA no te presta más de lo que tu presupuesto demuestre que puedes pagar.
Las Cifras en Dólares No Están en la Regulación
Esto solo aparece si abres la regla misma, y debería cambiar cuánto peso le das a cualquier número que leas en internet — incluidos los de arriba. El 7 CFR 3550.112 no contiene ninguna cifra en dólares. Fija los dos máximos como porcentajes:
“The sum of all outstanding section 504 loans to one household for one dwelling may not exceed an amount determined by the Agency based on factors such as average loan amounts and repair costs, but no greater than twenty percent of the national average area loan limit.” — 7 CFR 3550.112(a)
“The lifetime total of the grant assistance to any one household or one dwelling may not exceed ten percent of the national average area loan limit.” — 7 CFR 3550.112(c)
Es decir: el máximo del préstamo no puede pasar del veinte por ciento del límite promedio nacional de préstamo por zona, y el total de por vida del subsidio no puede pasar del diez por ciento de esa misma referencia. Los $40,000 y los $10,000 son las cantidades que el USDA publica por debajo de esos techos. Salen de una decisión administrativa, no de un número escrito en el Código de Regulaciones Federales — la reforma de 2022 que reestructuró esta sección (87 FR 6772) fue la que sacó de la regla las viejas cifras fijas.
La consecuencia práctica: estos topes pueden moverse sin que cambie ninguna regulación federal. Lee la cifra en la página del programa del USDA el día que solicites, en vez de confiar en un artículo — este incluido — escrito antes.
La Edad No Es lo Único que Decide entre Subsidio y Préstamo
Esta es la parte que la propia página del USDA no menciona, y cambia lo que conviene esperar. Tener 62 años te hace elegible para el subsidio; no te lo garantiza. El National Council on Aging explica la división tal como la aplican las oficinas del USDA: los préstamos son para “homeowners who can repay a low-interest loan,” y los subsidios para “homeowners age 62+ who cannot afford to repay a loan.”
También existe una opción intermedia, y es común: “if you can repay part of the funds received (but not all), you may qualify for a combination of a loan and grant.”
La página de solicitud del propio USDA nombra los tres factores sin rodeos: “eligibility for repair assistance considers the applicant’s age, household income, and Total Debt (TD) ratio” — la edad, el ingreso del hogar y la razón de deuda total. Dos de los tres miden si podrías sostener un pago, y por eso a alguien de 62 años con una deuda cómoda lo pueden encaminar al préstamo y no al subsidio.
No tienes que calcularlo tú. El personal del USDA usa una hoja de trabajo automatizada 504, que la agencia describe como “a tool designed to identify what type of assistance a homeowner may receive” — aunque el USDA aclara que “is not a final eligibility determination.” Lleva tus ingresos y gastos a la precalificación y deja que la oficina te diga de qué lado quedas.
Quién Califica
El USDA enumera cuatro requisitos en su página del programa. Para calificar debes:
- Ser el dueño y vivir en la casa
- No poder conseguir crédito accesible en otro lado
- Tener un ingreso del hogar que no supere el límite “muy bajo” de tu condado
- Para el subsidio, tener 62 años o más
La regulación añade dos que se pasan por alto. Debes ser ciudadano estadounidense o un no ciudadano que califique como extranjero legal (7 CFR 3550.103(d)), y solo para el préstamo, debes demostrar capacidad de pago con un presupuesto — con la opción de agregar un cosignatario u otro miembro del hogar a la solicitud si tu presupuesto solo no alcanza.
Hay además una descalificación que alcanza a las dos mitades del programa y no solo al préstamo: “an applicant with an outstanding judgment obtained by the United States in a federal court, other than the United States Tax Court, is not eligible for a loan or grant from RHS” (7 CFR 3550.103(i)) — un fallo pendiente obtenido por Estados Unidos en un tribunal federal, salvo el Tribunal Fiscal, cierra también el subsidio. El resto de las pruebas de crédito de esa sección están escritas para quien pide préstamo, y conviene saber que una quiebra cuyas deudas se descargaron hace más de 36 meses aparece expresamente entre lo que “will not be considered indicators of unacceptable credit."
"Ser el Dueño” No Significa Tener la Escritura a Tu Nombre
La página del USDA solo dice “be the homeowner and occupy the house”, lo que suena a una prueba que apruebas con una escritura limpia o repruebas sin ella. La regulación es mucho más amplia. El 7 CFR 3550.107 enumera siete formas aceptables de propiedad, y el título pleno es apenas la primera:
- Propiedad plena — un título comerciable con escritura a tu nombre.
- Un arrendamiento seguro. Se exige contrato escrito, y el plazo cambia según la mitad del programa: para el subsidio, “the remaining lease period must be at least 5 years” (al menos 5 años por correr); para el préstamo, lo que quede del contrato debe pasar en 2 años el plazo del pagaré. La vivienda de ayuda mutua financiada por HUD en tierras indígenas “requires no minimum lease period”.
- Un usufructo vitalicio (life estate), si te da “rights of present possession, control, and beneficial use of the property”.
- Un interés indiviso — el caso de la casa heredada entre varios parientes sin sucesión formal. Para un subsidio o un préstamo sin garantía, la condición es simplemente que “any co-owners living or planning to live in the dwelling sign the repayment agreement”: que firmen el acuerdo los copropietarios que viven o van a vivir en la casa.
- Derechos posesorios en una reservación indígena o en terreno estatal, incluido el interés de una persona indígena en tierra bajo patente en fideicomiso o con restricción de enajenación.
- Un contrato de compraventa de terreno, si estás al corriente en los pagos.
- Prueba alternativa de propiedad, cuando nada de lo anterior existe en papel. El RHS puede aceptar los registros de la autoridad fiscal local que te muestren como dueño y pagando el predial; “affidavits by others in the community stating that the applicant has occupied the property as the apparent owner for a period of not less than 10 years” — declaraciones juradas de vecinos de que has ocupado la propiedad como dueño aparente por no menos de 10 años; o “any instrument, whether or not recorded, which is commonly accepted as evidence of ownership”: cualquier documento, inscrito o no, que se acepte comúnmente como prueba de propiedad.
Ese último punto es el que conviene llevar a la oficina. Una casa en la que has vivido y cuyo predial has pagado durante décadas, sin escritura que nadie encuentre, no queda automáticamente fuera del programa — y eso lo dice la regulación, no la cortesía de una oficina.
La Regla de Ingreso, Dicha con Honestidad
No hay un número de ingreso nacional para este programa, y conviene desconfiar de cualquier página que te dé uno. El límite es un límite de ingreso “muy bajo” fijado condado por condado, y se aplica al ingreso ajustado — el ingreso después de deducciones que la regulación describe como consideración “for varying household circumstances and expenses.”
Lo práctico es saltarte la aritmética y usar la búsqueda del propio USDA. El sitio de elegibilidad del USDA revisa las dos cosas a la vez: si tu ingreso entra, y si tu dirección está en una zona rural elegible.
La Regla de Ahorros que Casi Nadie Menciona
Esta sorprende, y conviene saberla antes de solicitar y no después. El solicitante debe carecer de recursos personales suficientes, y la regulación le pone cifra:
“Elderly families must use any net family assets in excess of $20,000 to reduce their section 504 request. Non-elderly families must use any net family assets in excess of $15,000 to reduce their section 504 request.” — 7 CFR 3550.103(e)
Léelo con calma, porque es menos duro de lo que parece. Los bienes por encima del umbral reducen el monto que puedes pedir — no te descalifican. Y el conteo excluye el valor de tu vivienda y un terreno mínimo adecuado, así que la casa que intentas reparar no cuenta en tu contra.
Qué Puede y Qué No Puede Arreglar
Los fondos del subsidio son estrechos. “May be used only to pay costs for repairs and improvements that will remove identified health and safety hazards or to repair or remodel dwellings to make them accessible and useable for household members with disabilities” (7 CFR 3550.102(a)).
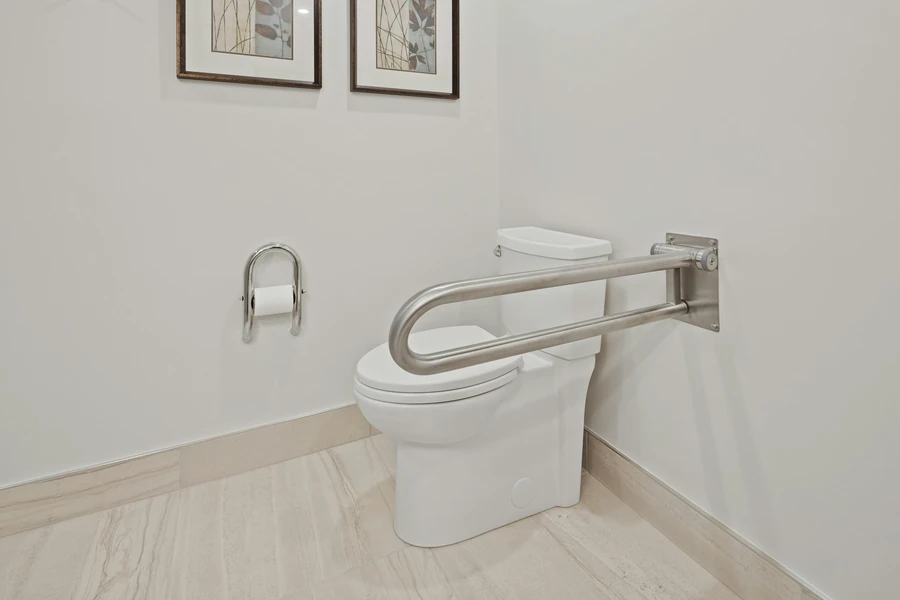
Esa segunda parte es la mitad desaprovechada del programa. Una rampa, una ducha sin escalón, una puerta más ancha o una barra de apoyo para un miembro del hogar con discapacidad es un uso elegible por sí solo — la casa no tiene que ser peligrosa.
Los fondos del préstamo son más amplios: “general repairs and improvements to properties or … remove health and safety hazards, as long as the dwelling remains modest in size and design.”
Cualquiera de los dos también cubre los costos que vienen pegados al trabajo — limpieza de título y gastos de cierre, avalúos y deslindes, características o equipo de diseño especial por una discapacidad, conexiones de servicios públicos, e impuestos prediales vencidos al cierre.
Los fondos de la Sección 504 no se pueden usar para:
- Construir una vivienda nueva
- Reparar una casa en tan mal estado que “will continue to have major hazards” después del trabajo
- Mover una casa móvil o prefabricada de un sitio a otro
- Mejoras fuera del terreno, salvo instalación y evaluación de servicios públicos
- Refinanciar una deuda contraída antes de la fecha de solicitud
Esa segunda restricción suena más dura de lo que es, y otra sección la suaviza: una vivienda reparada con fondos de la Sección 504 “need not be brought to the agency development standards of 7 CFR part 1924, subpart A, nor must all existing hazards be removed. However, the dwelling may not continue to have major health or safety hazards” (7 CFR 3550.106(b)). O sea: no hace falta dejar la casa a norma ni eliminar todos los peligros existentes — la prueba es que no queden peligros mayores después del trabajo, no que la casa quede perfecta.
Y si el trabajo cuesta menos de lo previsto, “unused grant funds must be returned to the Rural Housing Service.”
La Regla de los Tres Años
Esta es la única condición del subsidio, y merece una respuesta clara y no letra chica:
“Grant recipients are required to sign a repayment agreement which specifies that the full amount of the grant must be repaid if the property is sold in less than 3 years from the date the grant agreement was signed.” — 7 CFR 3550.114
Así que el subsidio no depende de tu salud, ni de tu ingreso después, ni de tus herederos. Depende de una sola cosa: conservar la casa tres años desde la fecha en que firmas. Pasado ese punto, no debes nada.
Si ya sabes que venderás pronto, dilo en la entrevista. El préstamo, o un programa local de reparación, puede convenirte más que un subsidio que tendrías que devolver.
Casas Móviles y Prefabricadas
Las reparaciones para eliminar peligros de salud y seguridad se pueden hacer en una casa móvil o prefabricada, pero con dos condiciones (7 CFR 3550.102(c)):
- Eres dueño de la casa y del terreno, y vivías en la casa antes de presentar la solicitud.
- La casa está sobre cimientos permanentes, o se colocará sobre ellos con fondos de la Sección 504.
Ser dueño del terreno es donde se detienen la mayoría de estas solicitudes. Si rentas tu lote en una comunidad de casas prefabricadas, este programa no te alcanza — pero una Agencia de Acción Comunitaria local o un programa de reparación sin fines de lucro muchas veces sí.
Cómo Solicitar
No hay fecha límite. El USDA acepta solicitudes “through your local RD office year round,” de forma continua del 1 de octubre al 30 de septiembre.
Paso 1 — Precalifica (opcional, pero hazlo). El USDA recomienda, sin exigirlo, una precalificación informal antes de solicitar. Contactas tu oficina local de Rural Development con dos formularios:
- Formulario RD 3550-35, formulario de admisión del programa de préstamos y subsidios de reparación
- Formulario RD 3550-1, autorización para divulgar información
Este paso existe para que sepas pronto si el programa te sirve, antes de armar una solicitud completa.
Paso 2 — Revisa tu dirección y tu ingreso. Usa el sitio de elegibilidad del USDA para confirmar que la propiedad está en una zona rural elegible y que tu ingreso entra en el límite muy bajo del condado.
Paso 3 — Solicita en tu oficina local de RD. La solicitud completa agrega:
- Formulario RD 410-4, Solicitud de Préstamo Residencial Único (disponible en español)
- Formulario RD 3550-4, Certificación de Empleo y Patrimonio (disponible en español)
- Los documentos de la lista del Anexo 12-E que te dé tu oficina (solo en inglés)
Paso 4 — La espera es por fondos, no por papeleo. El USDA es franco: “approval times depend on funding availability in your area.” No hay un tiempo de proceso publicado, y no hay manera de pagar por adelantar tu lugar.
Qué Hay Realmente en Español — y Qué No
Esta parte no aparece traducida en ningún resumen del programa, y decide cómo conviene prepararte. Revisamos el 24 de agosto de 2026 la página de solicitud del USDA, formulario por formulario:
Sí existen en español:
- Formulario RD 410-4, Solicitud de Préstamo Residencial Único — la solicitud principal.
- Formulario RD 3550-4, Certificación de Empleo y Patrimonio.
- La Guía de Información para Propietarios (PDF) tiene versión en español completa.
- El USDA mantiene una página en español que describe este mismo programa, y explica que “todos nuestros programas pueden verse en español seleccionando el botón de traducción situado en la parte superior derecha del título de cada programa”.
No existen en español — el USDA lo dice así de claro en su propia página, con la nota “Spanish version not available”:
- Formulario RD 3550-35, el formulario de admisión de la precalificación.
- Formulario RD 3550-1, la autorización para divulgar información.
- La lista de documentos del Anexo 12-E.
O sea: justo el primer paso — la precalificación — solo existe en inglés. Si no lees inglés con soltura, llévalo resuelto de antemano: pide cita en la oficina local de Rural Development en lugar de llenarlo en casa, o ve acompañado de alguien que traduzca. No es una barrera legal (nada en la regulación exige que solicites en inglés), pero sí es una barrera de papeleo real.
Un aviso para que no pierdas tiempo: el Centro de Atención al Cliente del USDA en español, (800) 414-1226 (TTY (800) 438-1832), atiende a quienes ya son prestatarios — no es una línea para solicitar. Para solicitar, el camino sigue siendo tu oficina local de Rural Development, y ahí conviene preguntar directamente si hay personal que hable español antes de ir.
Qué Pasa de Verdad Cuando la Oficina se Queda sin Dinero
“Depende de los fondos disponibles” es toda la respuesta pública del USDA. La regulación dice bastante más sobre cómo funciona esa fila, y conviene saberlo antes de estar parado en ella (7 CFR 3550.104):
- Presenta la solicitud de todos modos. “Applications will be accepted even when funds are not available”: se aceptan solicitudes aunque no haya fondos. Que te digan que este año ya no queda dinero no es razón para irte sin presentarla.
- Los peligros se financian antes que la accesibilidad. “When funding is not sufficient to serve all eligible applicants, applications for assistance to remove health and safety hazards will receive priority for funding.” Los dos usos son legítimos, pero en escasez no valen igual — si tu proyecto de verdad incluye un peligro además de una adaptación de acceso, dilo con claridad en la solicitud y no describas solo la rampa.
- Los veteranos rompen el empate. “In the case of applications with equivalent priority status that are received on the same day, preference will be extended to applicants qualifying for a veterans’ preference.”
- El “primero en llegar” va al final, no al principio. “After selection for processing, requests for assistance are funded on a first-come, first-served basis” — es decir, solo después de aplicar el orden de prioridad anterior.
Y algo más que vigilar en el correo: el RHS “may periodically request in writing that applicants reconfirm their interest” y “may withdraw the application of any applicant who does not respond within the specified timeframe”. Un expediente se puede cerrar solo por no contestar.
Solicitar es gratis. El USDA no cobra cuota de solicitud, y nadie necesita cobrarte por llenar estos formularios.
Hay una excepción exacta, y juega a tu favor. Los fondos del préstamo y del subsidio sí pueden pagar “fees to public and private nonprofit organizations that are tax exempt under the Internal Revenue Code for the development and packaging of applications” (7 CFR 3550.102(d)(5)), y el USDA confirma en su página de solicitud que “allowable packaging fees to any public, tribe or private nonprofit organizations may be included in repair loans and grants”. Una organización sin fines de lucro sí puede cobrar — con cargo a la ayuda — por ayudarte a armar el expediente. Esos gestores deben firmar antes un memorándum de entendimiento con la oficina estatal del USDA.
Lo que está prohibido es lo otro. Los fondos de la Sección 504 no pueden “pay fees, commission, or charges to for-profit entities related to loan packaging or referral of prospective applicants to RHS” (7 CFR 3550.102(e)(6)). Así que cuando una empresa con fines de lucro te ofrece un subsidio del USDA “garantizado” por una cuota, la regulación no solo lo desaprueba — prohíbe que el dinero del programa lo pague.
Si la Sección 504 No Te Sirve
Las dos razones más comunes por las que la gente queda fuera son vivir afuera de una zona rural elegible y no ser dueño del terreno bajo una casa prefabricada. Ninguna de las dos significa que no haya ayuda:
- Rebuilding Together — organización sin fines de lucro que hace reparaciones gratuitas, sin requisito rural
- Programa de Climatización — reparaciones de energía gratuitas, incluyendo algo de trabajo de salud y seguridad, y también atiende a inquilinos
- LIHEAP — ayuda con facturas de calefacción y aire, y en muchos estados con reparar o reemplazar la calefacción
- 211 — una llamada gratuita que te ubica los programas locales de reparación y emergencia de tu condado
Cómo Verificamos Esta Guía
Leímos las fuentes primarias de esta guía directamente, no el resumen de otro sitio. Las pruebas de elegibilidad, las reglas de propiedad, el orden de prioridad de los fondos y los usos permitidos salen de la regulación misma — 7 CFR parte 3550, subparte C, leída sección por sección en eCFR — y las cifras, los formularios y los pasos salen de la página del programa del propio USDA Rural Development, incluida la pestaña “To Apply” que casi ningún artículo abre. La lista de qué formularios existen en español y cuáles no se tomó de esa misma pestaña, palabra por palabra.
Tres puntos donde la regulación no coincide con lo que se repite por ahí, y nos quedamos con la regulación:
- Los topes. Casi todos los artículos dan “$10,000” y “$40,000” como si fueran la ley. El 7 CFR 3550.112 no tiene ninguna cifra en dólares: solo techos en porcentaje ligados al límite promedio nacional de préstamo por zona. Las cifras en dólares son las cantidades administrativas que publica el USDA, y por eso te decimos que las vuelvas a leer en la página del programa antes de solicitar.
- “Tienes que ser el dueño.” La lista de cuatro requisitos del USDA lo hace sonar a prueba de escritura. El 7 CFR 3550.107 acepta siete formas de propiedad, hasta declaraciones juradas de vecinos sobre diez años de posesión aparente — una diferencia enorme para las casas heredadas sin sucesión.
- “Primero en llegar, primero en recibir.” Así se describe siempre la espera. Bajo el 7 CFR 3550.104(c) ese es el último criterio, después de la prioridad por peligros y del desempate por preferencia de veterano.
Si tu oficina local de Rural Development te dice algo que contradice esta página, hazle caso a la oficina para tu caso — el manual de campo HB-1-3550 rige la práctica diaria — y avísanos para que revisemos la guía.
La regulación y la página del programa del USDA se releyeron y verificaron el 24 de agosto de 2026. Ninguna cifra de esta página cambió entre la publicación y esa revisión.
Última actualización: 13 de agosto de 2026. Las cifras son los máximos del programa 2026 publicados por USDA Rural Development y pueden cambiar; el límite de ingreso lo fija cada condado y se aplica al ingreso ajustado. Las reglas de arriba se verificaron en rd.usda.gov y en ecfr.gov el 13 de agosto de 2026.
Esta es información general, no asesoría legal ni financiera. Este no es un sitio del gobierno. Nunca cobramos cuotas. Confirma siempre los detalles con USDA Rural Development o tu oficina local de RD.
Preguntas frecuentes
¿Hay que devolver el subsidio de reparación de la Sección 504 del USDA?
No, si conservas la casa tres años. Hay una sola condición y está escrita en un formulario que firmas: "Grant recipients are required to sign a repayment agreement which specifies that the full amount of the grant must be repaid if the property is sold in less than 3 years from the date the grant agreement was signed," según 7 CFR 3550.114. Pasados esos tres años el subsidio es tuyo — sin pago mensual, sin intereses y sin gravamen que saldar. Si vendes en el primer o segundo año, el USDA pide el monto completo de vuelta.
¿Qué edad se necesita para el subsidio de reparación del USDA?
62 años. El USDA lo dice directo en su página del programa — "For grants, be age 62 or older" — y la regulación añade cuándo se mide: "an applicant must be 62 years of age or older at the time of application," según 7 CFR 3550.103(b). Si tienes menos de 62 no quedas fuera del programa; quedas en la mitad del préstamo. El préstamo de la Sección 504 no tiene requisito de edad y va al 1% fijo a 20 años.
¿Cuánto dinero se puede recibir de la Sección 504?
Hasta $10,000 como subsidio y hasta $40,000 como préstamo, y el USDA dice que los dos "can be combined for up to $50,000 in assistance." Los $10,000 son un límite de por vida, no anual — el USDA indica que "grants have a lifetime limit of $10,000." Nota: versiones anteriores de la página del USDA mencionaban topes más altos para zonas de desastre declaradas por el presidente; esas cifras no están en la página en vivo al 5 de septiembre de 2026, así que ya no las indicamos. Pregunta en tu oficina local de RD si te aplica alguna excepción.
¿Qué puede pagar el subsidio de la Sección 504?
Dos cosas, y la lista es más estrecha de lo que la gente espera. Los fondos del subsidio "may be used only to pay costs for repairs and improvements that will remove identified health and safety hazards or to repair or remodel dwellings to make them accessible and useable for household members with disabilities," según 7 CFR 3550.102(a). La parte de accesibilidad es la que casi nadie usa — una rampa, una ducha sin escalón o una puerta más ancha para un miembro del hogar con discapacidad califica aunque nada en la casa sea peligroso. El préstamo es más amplio: cubre "general repairs and improvements," no solo peligros. Lo que sobre se devuelve — "unused grant funds must be returned to the Rural Housing Service."
¿Qué ingreso se necesita para calificar a la Sección 504?
No hay una sola cifra nacional, y cualquier sitio que te dé una está adivinando. El USDA fija un límite de ingreso "muy bajo" distinto en cada condado, y la regla es que "the household's adjusted income must not exceed the applicable very low-income limit" al momento de la aprobación, según 7 CFR 3550.103(c). Dos detalles importan. Primero, es ingreso *ajustado*, no bruto — la regulación describe deducciones "to account for varying household circumstances and expenses." Segundo, puedes consultar tu propio condado en el sitio de elegibilidad del USDA en vez de adivinar. Al escribir tu dirección también te dice si la propiedad está en una zona rural elegible.
¿Aplica para casas móviles o prefabricadas?
Sí, para eliminar peligros, con condiciones. Las reparaciones para eliminar peligros de salud y seguridad se pueden hacer en casas móviles o prefabricadas siempre que "the applicant owns the home and site and has occupied the home prior to filing an application" y la casa "is on a permanent foundation or will be put on a permanent foundation with section 504 funds," según 7 CFR 3550.102(c). Ser dueño del terreno además de la casa es el requisito que detiene la mayoría de las solicitudes — rentar el lote en un parque de casas móviles no cumple. Los fondos tampoco sirven para mover una casa prefabricada de un sitio a otro.
¿Se puede recibir el subsidio de la Sección 504 si la casa es heredada o no tienes escritura?
Muchas veces sí. La página del USDA solo dice "be the homeowner and occupy the house", pero el 7 CFR 3550.107 acepta siete formas de propiedad, no solo una escritura inscrita. Un interés indiviso — el caso de la casa heredada entre parientes — sirve para el subsidio siempre que "any co-owners living or planning to live in the dwelling sign the repayment agreement": que firmen los copropietarios que viven o van a vivir ahí. Y cuando no existe ningún papel, el RHS puede aceptar los registros del predial que te muestren como dueño, "affidavits by others in the community stating that the applicant has occupied the property as the apparent owner for a period of not less than 10 years", o "any instrument, whether or not recorded, which is commonly accepted as evidence of ownership". Un contrato de arrendamiento escrito también sirve, aunque para el subsidio deben quedarle al menos 5 años por correr.
¿Qué formularios de la Sección 504 están en español?
Solo algunos, y el USDA lo indica en su propia página. Sí existen en español el Formulario RD 410-4 (Solicitud de Préstamo Residencial Único), el Formulario RD 3550-4 (Certificación de Empleo y Patrimonio) y la Guía de Información para Propietarios en PDF. No existen en español — el USDA escribe "Spanish version not available" — el Formulario RD 3550-35 (admisión de la precalificación), el Formulario RD 3550-1 (autorización para divulgar información) ni la lista del Anexo 12-E. Es decir, el primer paso solo existe en inglés: conviene hacerlo en la oficina local de Rural Development o acompañado de alguien que traduzca. El USDA también mantiene una página general en español en rd.usda.gov/spanish. Verificado el 24 de agosto de 2026.
¿Hay fecha límite para solicitar?
No. El USDA acepta estas solicitudes "through your local RD office year round," y su ventana de solicitud corre del 1 de octubre al 30 de septiembre sin interrupción. Lo que sí varía es el dinero: el USDA señala que "approval times depend on funding availability in your area." Esa es la razón práctica para empezar temprano en el año fiscal federal y no tarde, y la razón por la que dos vecinos de condados distintos esperan tiempos muy diferentes.
Fuentes
- USDA Rural Development — Single Family Housing Repair Loans & Grants ("Also known as the Section 504 Home Repair program, this provides loans to low and very-low-income homeowners to repair, improve or modernize their homes or grants to elderly low and very-low income homeowners to remove health and safety hazards"; para calificar debes "Be the homeowner and occupy the house," "Be unable to obtain affordable credit elsewhere," "Have a household income that does not exceed the very low limit by county," y "For grants, be age 62 or older"; "Maximum loan is $40,000," "Maximum grant is $10,000," "Loans and grants can be combined for up to $50,000 in assistance" (re-checked on the live page 2026-09-05: the presidentially-declared-disaster figures are no longer on it); "Loans are termed for 20 years," "Loan interest rate is fixed at 1%," "Grants have a lifetime limit of $10,000," "Grants must be repaid if the property is sold in less than 3 years"; "Applications for this program are accepted through your local RD office year round")
- 7 CFR 3550.103 — Eligibility requirements ("(b) Age (grant only). To be eligible for grant assistance, an applicant must be 62 years of age or older at the time of application"; "(c) Income eligibility. At the time of loan or grant approval, the household's adjusted income must not exceed the applicable very low-income limit"; "(d) Citizenship status. The applicant must be a U.S. citizen or a non-citizen who qualifies as a legal alien"; "Elderly families must use any net family assets in excess of $20,000 to reduce their section 504 request. Non-elderly families must use any net family assets in excess of $15,000" — los bienes excluyen "the value of the dwelling and a minimum adequate site")
- 7 CFR 3550.102 — Grant and loan purposes ("(a) Grant funds. Grant funds may be used only to pay costs for repairs and improvements that will remove identified health and safety hazards or to repair or remodel dwellings to make them accessible and useable for household members with disabilities. Unused grant funds must be returned to the Rural Housing Service (RHS)"; las casas móviles o prefabricadas califican para reparación de peligros si el solicitante "owns the home and site" y la casa está o estará "on a permanent foundation"; los fondos no pueden usarse para "Assist in the construction of a new dwelling," "Move a mobile home or manufactured home from one site to another," ni para refinanciar deudas anteriores a la solicitud)
- 7 CFR 3550.104 — Applications ("Applications will be accepted even when funds are not available"; "(c) Processing priorities. When funding is not sufficient to serve all eligible applicants, applications for assistance to remove health and safety hazards will receive priority for funding. In the case of applications with equivalent priority status that are received on the same day, preference will be extended to applicants qualifying for a veterans' preference. After selection for processing, requests for assistance are funded on a first-come, first-served basis")
- 7 CFR 3550.106 — Dwelling requirements ("(b) Post-repair condition. Dwellings repaired with section 504 funds need not be brought to the agency development standards of 7 CFR part 1924, subpart A, nor must all existing hazards be removed. However, the dwelling may not continue to have major health or safety hazards")
- 7 CFR 3550.107 — Ownership requirements (siete formas aceptables de propiedad, incluyendo arrendamiento — "For grants, the remaining lease period must be at least 5 years" —, interés indiviso, derechos posesorios y "affidavits by others in the community stating that the applicant has occupied the property as the apparent owner for a period of not less than 10 years")
- USDA Rural Development — Español (página oficial en español; describe los Préstamos y subvenciones para reparación de viviendas unifamiliares; "Todos nuestros programas pueden verse en español seleccionando el botón de traducción situado en la parte superior derecha del título de cada programa"; Centro de Atención al Cliente para prestatarios actuales, Teléfono (800) 414-1226, TTY (800) 438-1832)
- USDA Rural Development — Homeowners Information Guide, versión en español (PDF)
- 7 CFR 3550.114 — Repayment agreement (grants only) ("Grant recipients are required to sign a repayment agreement which specifies that the full amount of the grant must be repaid if the property is sold in less than 3 years from the date the grant agreement was signed.")
- 7 CFR 3550.112 — Maximum loan and grant ("(b) Maximum loan based upon ability to pay. The maximum loan is limited to the principal balance that can be supported given the amount the applicant has available, as determined by RHS, to repay a loan at 1 percent interest with a 20-year term.")
- National Council on Aging (NCOA) — What Is the USDA Single Family Housing Repair Loans and Grants Program? (página actualizada el 5 de agosto de 2026; los préstamos son para "Homeowners who can repay a low-interest loan" y los subsidios para "Homeowners age 62+ who cannot afford to repay a loan"; "If you can repay part of the funds received (but not all), you may qualify for a combination of a loan and grant")
- USDA Rural Development — Sitio de elegibilidad de propiedad (búsqueda por dirección de zonas rurales elegibles y límites de ingreso por condado)
- USDA Rural Development — Formularios de admisión de la Sección 504 (Formulario RD 3550-35 y Formulario RD 3550-1)
Sigue leyendo
- Caridades que Ayudan con la Renta 2026: Catholic Charities Ayuda de emergencia con la renta, vivienda y comida en 170 agencias locales de Catholic Charities Leer la guía →
- Ayuda para Reparar tu Casa 2026: Rebuilding Together Más de 100 filiales locales reparan casas de dueños de bajos ingresos — muchas sin costo Leer la guía →
- Habitat for Humanity 2026: Quién Califica y Cómo Aplicar Casa propia con hipoteca asequible y reparaciones del hogar a través de las oficinas locales de Habitat Leer la guía →
Esto es información general, no asesoría legal ni financiera.